DGNB ENV1.1: So wird die Ökobilanz in der Zertifizierung bewertet
Die Ökobilanz nach DGNB ENV1.1 gehört zu den gewichtigsten Kriterien der Zertifizierung. Was bilanziert wird, hängt von der Version ab – der Artikel vergleicht DGNB 2018 und 2023.
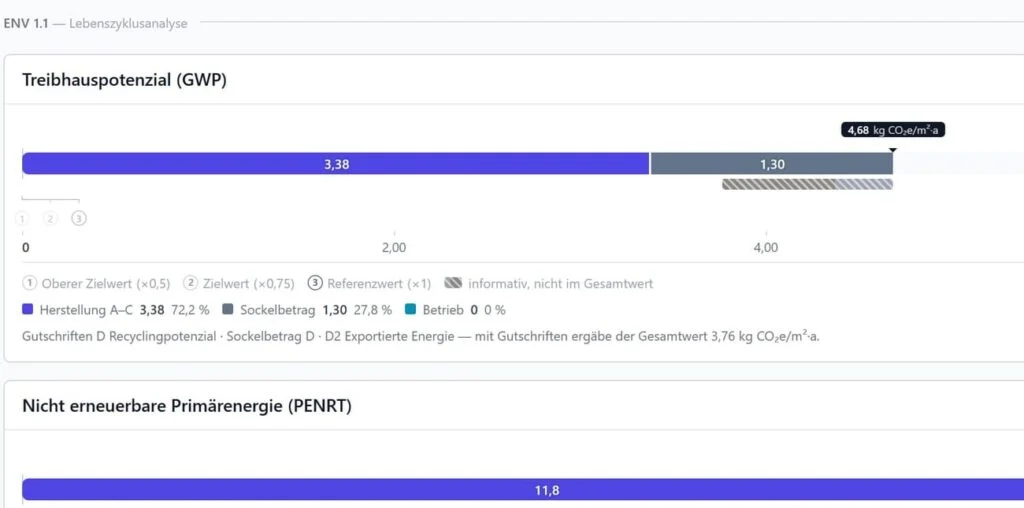
In der Zertifizierung der Deutschen Gesellschaft für Nachhaltiges Bauen (DGNB) ist die Ökobilanz des Gebäudes eines der gewichtigsten Kriterien im Themenfeld Ökologie. Bewertet wird sie im Kriterium DGNB ENV1.1. Was genau in die Bilanz einfließt, hängt allerdings von der Version des Kriterienkatalogs ab: DGNB 2018 und DGNB 2023 unterscheiden sich bei Systemgrenze, Lebenszyklusmodulen, Indikatoren und beim Umgang mit wiederverwendeten Bauteilen. Dieser Artikel ordnet die Unterschiede ein und zeigt, wie Sie vom Gebäudemodell zum Nachweis kommen.
Was das Kriterium DGNB ENV1.1 bewertet
Die DGNB bewertet Gebäude über ihren gesamten Lebenszyklus – ökologisch, ökonomisch, soziokulturell und funktional, technisch sowie nach Prozess- und Standortqualität. Je nach Gesamterfüllungsgrad wird ein Gebäude mit Platin, Gold oder Silber ausgezeichnet, Bestandsgebäude zusätzlich mit Bronze. Begleitet wird die Zertifizierung von einer DGNB-Auditorin oder einem DGNB-Auditor, die oder der die Nachweise zusammenstellt und einreicht.
ENV1.1 betrachtet die Umweltwirkungen des Gebäudes über den Lebenszyklus: das Treibhauspotenzial, die Primärenergie und weitere Wirkungskategorien, jeweils mit Ziel- und Referenzwerten. Im Kriterienkatalog 2018 trägt das Kriterium den Titel „Ökobilanz des Gebäudes“, in der Version 2023 heißt das Kriteriendokument „Klimaschutz und Energie“.
So wird eine Ökobilanz grundsätzlich berechnet
Jede Gebäude-Ökobilanz folgt demselben Schema nach DIN EN ISO 14040 ff.: Die ermittelten Massen werden mit Umweltdaten – etwa dem Treibhauspotenzial je Kilogramm Baustoff – multipliziert, und das Ergebnis wird auf einen festgelegten Referenzwert bezogen. Gegliedert wird der Lebenszyklus in Module nach EN 15804, zum Beispiel A1–A3 für die Herstellung, B4 für den Austausch von Bauteilen, C3 und C4 für Abfallbehandlung und Entsorgung sowie D für Wiederverwendung, Recycling und Verwertung.
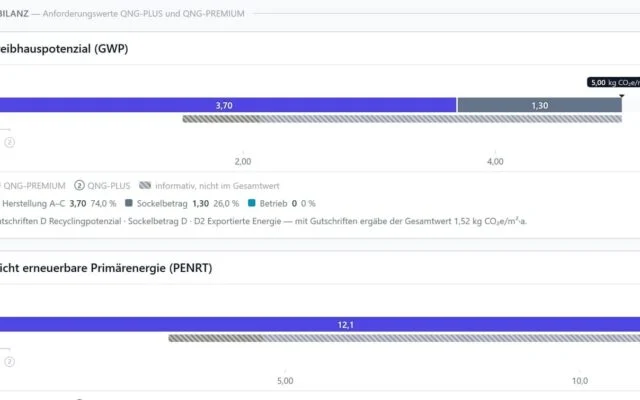
Der meistgenutzte Indikator ist das Treibhauspotenzial (GWP), angegeben in kg CO₂-Äquivalent. Dabei werden auch andere Gase als CO₂ berücksichtigt und entsprechend ihrer Klimawirkung umgerechnet. Ebenso zentral ist der nicht erneuerbare Primärenergiebedarf (PENRT).
DGNB 2018: Systemgrenze, Module und Indikatoren
Zwei Varianten der Systemgrenze
Für die Systemgrenze sieht DGNB 2018 zwei Möglichkeiten vor:
- Vereinfachte Variante: Bilanziert werden alle Bauteile der Kostengruppe 300 (ohne KG 390) sowie die Großgeräte der KG 400 (KG 421, 431 und 461). Die übrige Technische Gebäudeausrüstung wird über einen Faktor abgeschätzt, mit dem die Summe multipliziert wird. Standardmäßig beträgt er 1,2; er kann auf 1,1 sinken, wenn die entsprechenden Nachweise im Kriterium TEC1.4 erreicht wurden.
- Detaillierte Variante: Bilanziert werden die vollständigen Kostengruppen 300 und 400 (ohne KG 390 und 490). Der Faktor entfällt.
In der Praxis reichen Gebäudemodelle und Massenbilanzen mit Fokus auf die Architektur meist nur für die vereinfachte Variante. Liegen zusätzlich Modelle der Technischen Gebäudeausrüstung vor, lässt sich auch die detaillierte Variante berechnen.
Module und Indikatoren
Die Summe umfasst die Module A1–A3, B4, C3, C4 und D – Modul D fließt in DGNB 2018 also in das Ergebnis ein. Betrachtet werden die Indikatoren GWP, PENRT, PERT, PE, ODP, AP, EP, POCP, ADP und FW; die Werte stammen aus der ÖKOBAUDAT.
DGNB 2023: Berechnung nach der QNG-Methodik
Das Kriteriendokument ENV1.1 der Version 2023 lässt zwei Rechenwege zu: nach den Regeln des Qualitätssiegels Nachhaltiges Gebäude (QNG) oder nach der vereinfachten Methode von DGNB 2018. CircularLCA rechnet nach QNG. Systemgrenze und Lebenszyklusmodule sind damit deckungsgleich mit der QNG-Ökobilanzierung.
- Systemgrenze: Kostengruppe 300 (ohne KG 390) und 400 (ohne KG 490). Die meisten Bauteile der KG 400 werden über einen festen Sockelbetrag je Gebäudetyp abgebildet; nur die Großgeräte (KG 421, 431 und 461) werden über Umweltdatensätze bilanziert.
- Module: Die Summe bilden A1–A3, B4, C3 und C4. Modul D wird zusätzlich ausgewiesen, fließt aber nicht in die Gesamtsumme ein.
- Indikatoren: Im Mittelpunkt stehen GWP und PENRT. Ergänzend werden GWP (fossil), PERT, PE, ODP, AP, EP, POCP, ADPE und FW angegeben.
- Datengrundlage: Vorrangig wird die ÖKOBAUDAT verwendet. Andere Datenbanken mit normgerechten EPDs lassen sich ebenfalls nutzen.
DGNB 2018 und 2023 im Vergleich
| DGNB 2018 | DGNB 2023 (Berechnung nach QNG) | |
|---|---|---|
| Systemgrenze | vereinfacht (KG 300 + Großgeräte, Faktor 1,2 bzw. 1,1) oder detailliert (KG 300 und 400) | KG 300 und 400, Großgeräte über Datensätze, übrige TGA über Sockelbetrag |
| Module in der Summe | A1–A3, B4, C3, C4, D | A1–A3, B4, C3, C4 |
| Modul D | in der Summe enthalten | separat ausgewiesen |
| Kernindikatoren | GWP, PENRT und acht weitere | GWP und PENRT, ergänzt um weitere Indikatoren |
| Wiederverwendete Bauteile | alle Module mit 0 | abhängig von der Herkunft (siehe unten) |
Wiederverwendete Bauteile und Bestand
Gerade bei Umbau und Sanierung macht der Umgang mit wiederverwendeten Bauteilen einen spürbaren Unterschied:
- DGNB 2018: Alle wiederverwendeten Bauteile – ob vom selben Standort oder aus einem anderen Projekt – können über alle Module mit 0 angesetzt werden.
- DGNB 2023: Stammt ein Bauteil von einem fremden Standort, werden die Module A1–A3 mit 0 angesetzt. Wird es am selben Standort wiederverwendet, einschließlich der Weiternutzung im Bestand, gehen alle Module mit 0 ein.
In beiden Versionen gilt: Ist die Lebensdauer eines Bauteils kürzer als die angesetzte Gebäudelebensdauer, wird der Austausch in Modul B4 berücksichtigt. Ein Beispiel: Ein wiederverwendetes Fenster hat eine Lebensdauer von 30 Jahren, für das Gebäude werden standardmäßig 50 Jahre angesetzt. Dann wird in B4 ein zweites Fenster bilanziert, weil nach 30 Jahren ein Austausch zu erwarten ist.
In CircularLCA steuern Sie das über die Eigenschaft Materialfluss: Bestandsbauteile werden als „Verbleibt“ gekennzeichnet, neu eingebaute wiederverwendete Bauteile als „Hinzugefügt“ mit der Materialherkunft „Wiederverwendet“. Die Berechnung folgt dann automatisch den Regeln der am Gebäude eingestellten Zertifizierung.
Betriebsphase: Modul B6 einbeziehen
Neben den grauen Emissionen der Konstruktion zählen die Emissionen aus dem Betrieb. Der B6-Rechner in CircularLCA wandelt Endenergiebedarfe in CO₂-Äquivalente um. Die Methodik unterscheidet sich je nach Version:
- DGNB 2023 folgt – wie QNG – einer Aufteilung in Teilmodule: B6.1 für den geregelten Energiebedarf, B6.2 für zentrale Dienste wie Aufzüge (nur bei Nicht-Wohngebäuden) und B6.3 für den nutzungsbedingten Energiebedarf. Selbst erzeugter und selbst genutzter Strom wird gutgeschrieben, exportierter Strom separat ausgewiesen. Strom wird dafür als Monatswerte erfasst. Zusätzlich ermittelt der Rechner die einzuhaltenden Anforderungswerte.
- DGNB 2018 erfasst alle Energieträger einschließlich Strom in einer Tabelle ohne Monatswerte. B6 umfasst hier nur den Bedarf nach EnEV bzw. GEG (heute GModG); B6.2 und B6.3 werden nicht bilanziert.
Vom Gebäudemodell zum DGNB-Nachweis
Mit CircularLCA entsteht die Ökobilanz für ENV1.1 aus demselben Gebäudemodell wie die übrigen Lebenszyklus-Nachweise. Der Ablauf:
- Modell importieren: IFC-Modelle aus Revit, Archicad und anderen Programmen oder Excel-Bauteillisten.
- Bauteile verknüpfen: regelbasiertes Mapping auf ÖKOBAUDAT-, QNG- und Hersteller-Datensätze (EPDs). Je nach eingestellter Zertifizierung werden konforme Datensätze verwendet.
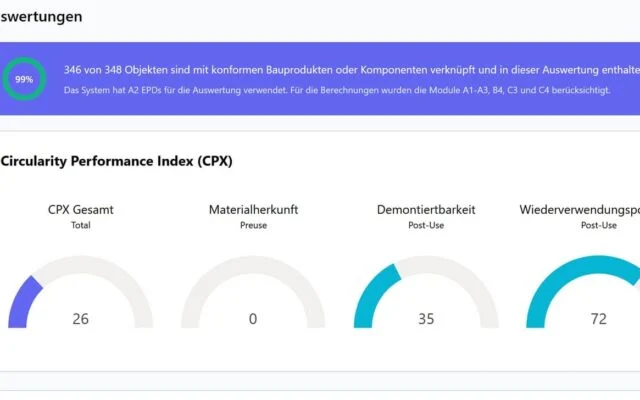
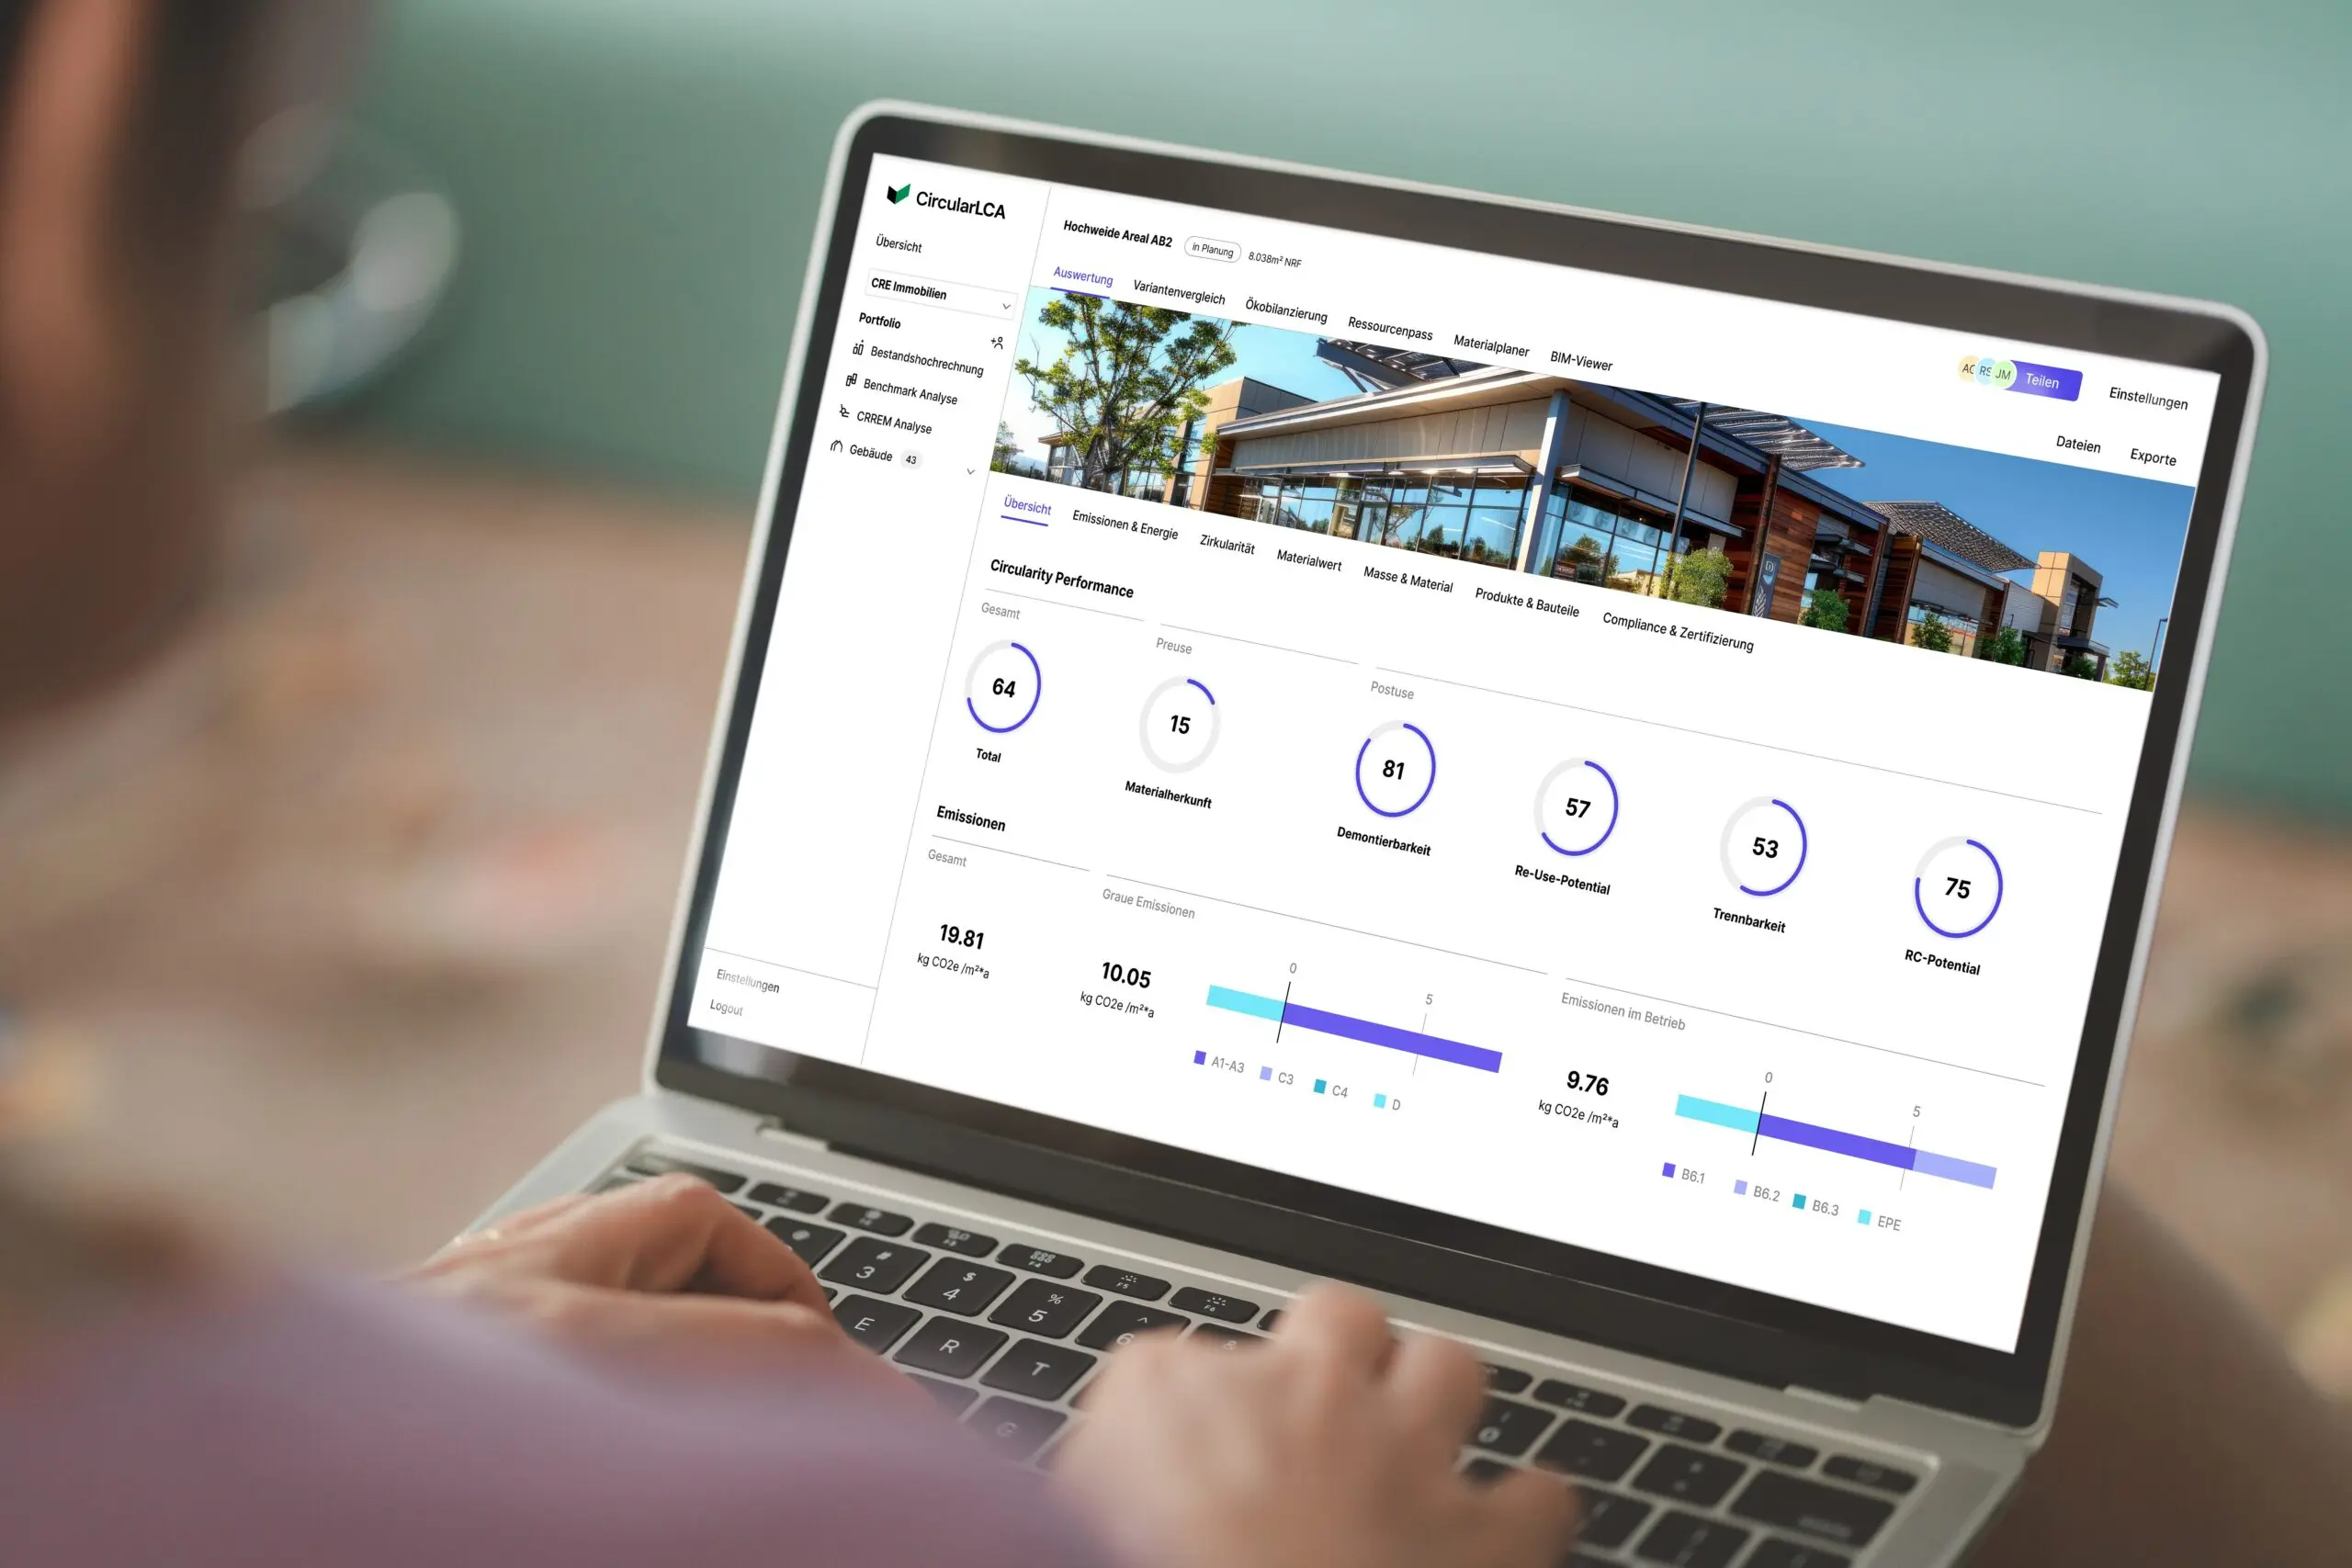
- Auswerten: Das Dashboard zeigt die Ergebnisse für DGNB 2018 und 2023 mit Ziel- und Referenzwerten und dem Erfüllungsgrad in Punkten. Varianten lassen sich so schon in frühen Leistungsphasen vergleichen.
- Exportieren: Für DGNB 2018 und 2023 steht je ein Export als Excel-Datei bereit – mit Übersichtsblatt und einer detaillierten Liste aller Objekte. Bauteile, die im jeweiligen Bilanzrahmen pauschal berücksichtigt werden, filtert der Export heraus.
Auf derselben Datenbasis entstehen die Lebenszykluskosten für ECO1.1 und der Gebäuderessourcenpass für TEC1.6. Einen Überblick über alle abgedeckten Kriterien gibt die Seite zur DGNB-Zertifizierung mit CircularLCA, Details zur Ökobilanz die Seite DGNB-Ökobilanzierung für ENV1.1.
DGNB 2023.2: Was seit Oktober 2026 gilt
Seit dem 1. Oktober 2026 ist die Version 2023.2 die gültige Marktversion der DGNB für Neubauten. Nach Version 2023 konnten Projekte noch bis zum 30. September 2026 angemeldet werden.
Für ENV1.1 ist die Berechnung der Lebenszyklus-Treibhausgasbilanz nun Mindestanforderung für alle Gebäude. Hinzu kommt ein Plan für den Ausstieg aus fossilen Energieträgern, wenn diese am Standort genutzt werden. Besondere Anforderungen an die Ökobilanz-Software stellt die DGNB nicht; sie arbeitet an einer Anerkennung von Ökobilanz-Software.
Die Rechenregeln in diesem Artikel beziehen sich auf die Versionen 2018 und 2023. CircularLCA rechnet bereits nach der aktuellen Version 2023.2; für Details gilt der aktuelle Kriterienkatalog der DGNB.
Fazit
DGNB ENV1.1 bewertet die Umweltwirkungen eines Gebäudes über den Lebenszyklus – doch die Rechenregeln unterscheiden sich deutlich zwischen den Versionen. DGNB 2018 kennt eine vereinfachte und eine detaillierte Systemgrenze und rechnet Modul D in die Summe ein. DGNB 2023 erlaubt die Berechnung nach QNG, mit Sockelbetrag für die Technische Gebäudeausrüstung, separatem Modul D und eigenen Regeln für wiederverwendete Bauteile. Wer früh weiß, nach welcher Version zertifiziert wird, kann die Datengrundlage gezielt darauf ausrichten.
Wie die DGNB-Auswertung in der Software aussieht, sehen Sie im kostenlosen Testzugang an einem vollständig bilanzierten Demo-Gebäude – inklusive DGNB-Dashboard. Für Ihr eigenes Projekt vereinbaren Sie gern eine persönliche Demo.
Häufige Fragen
Was bewertet das DGNB-Kriterium ENV1.1?
ENV1.1 bewertet die Ökobilanz des Gebäudes: das Treibhauspotenzial, die Primärenergie und weitere Wirkungskategorien über den Lebenszyklus, jeweils mit Ziel- und Referenzwerten. Es gehört zu den gewichtigsten Kriterien im Themenfeld Ökologie.
Was ist der wichtigste Unterschied zwischen DGNB 2018 und 2023?
DGNB 2018 rechnet Modul D in die Summe ein und kennt eine vereinfachte Systemgrenze mit Faktor. DGNB 2023 lässt die Berechnung nach QNG zu: Die Technische Gebäudeausrüstung wird überwiegend über einen Sockelbetrag erfasst, und Modul D wird separat ausgewiesen.
Wie werden wiederverwendete Bauteile berücksichtigt?
Nach DGNB 2018 können alle wiederverwendeten Bauteile über alle Module mit 0 angesetzt werden. Nach DGNB 2023 gilt das nur für Bauteile vom selben Standort; bei Bauteilen von einem fremden Standort werden die Module A1–A3 mit 0 angesetzt. Ein Austausch innerhalb der Gebäudelebensdauer wird in Modul B4 berücksichtigt.
Gehört die Betriebsphase zur DGNB-Ökobilanz?
Ja, die Emissionen aus dem Betrieb werden über Modul B6 einbezogen. Bei DGNB 2023 wird B6 in Teilmodule für geregelten, nicht geregelten und nutzungsbedingten Energiebedarf aufgeteilt, bei DGNB 2018 umfasst B6 nur den Bedarf nach EnEV bzw. GEG (heute GModG).
Welche DGNB-Versionen unterstützt CircularLCA?
CircularLCA unterstützt die Ökobilanz nach DGNB 2018 und DGNB 2023, einschließlich der aktuellen Version 2023.2 – mit Dashboard, Ziel- und Referenzwerten, Erfüllungsgrad in Punkten und einem Excel-Export für die Einreichung.